「ドバイの不動産、そろそろ危ないのでは」——2026年の夏以降、こうしたご質問が目に見えて増えました。きっかけは数字です。2026年8月のドバイの不動産取引件数は12,018件。前年同月の18,749件から−35.9%、前月比でも−15.0%と、5月に次ぐ今年2番目の低水準でした。
ところが同じデータを別の角度から見ると、2026年の平均単価はAED1,718/sqft(前年比+3.9%)と、まだプラス圏にあります。「取引は激減、価格は上昇」——矛盾して見えるこの2つの数字が、いまのドバイ市場の正体です。この記事では、ドバイ土地局(DLD)の登記データ(DXB Interact集計・2026年9月5日取得)をもとに、月次・四半期・エリア別の3つの解像度で市場の現在地を確認し、買う人・売る人・保有する人それぞれの判断軸を整理します。結論を先に言えば、いまは「何を買っても上がる時期」ではなく、「選べば利益を狙える物件を、選定する時期」です。
事実①:取引件数はどこで折れたのか
2025年9月のピーク20,308件から、2026年8月は12,018件。約41%の減少です。1〜2月は17,000件台を保っていましたが、3月に13,501件へ一段下がり、5月には10,279件と1万件割れ寸前まで落ちました。
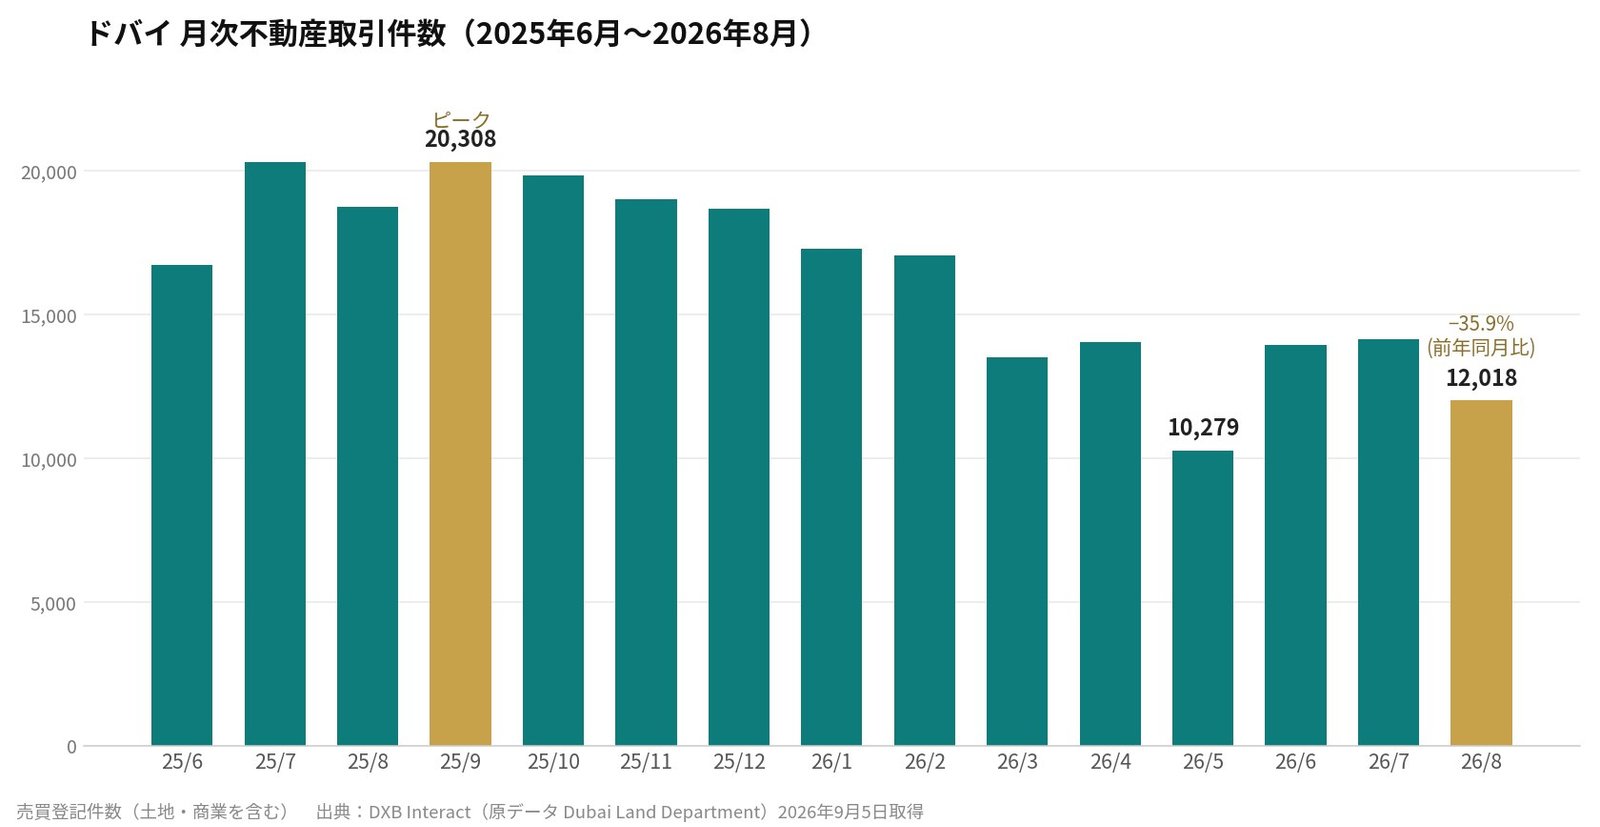
月次取引件数(土地・商業を含む売買登記)。2025年9月をピークに、2026年3月以降は一段低い水準が続いています。出典:DXB Interact(原データ DLD)2026年9月5日取得。
| 2026年8月 取引件数 | 12,018件(前月比−15.0%/前年同月比−35.9%) |
|---|---|
| 1〜8月累計 件数 | 112,239件(前年同期 137,765件・−18.5%) |
| 1〜8月累計 取引総額 | AED3,498億(前年同期 AED4,447億・−21.3%) |
| 1件あたり平均取引額(8月) | AED238万(前年同月 AED273万) |
夏場は例年件数が落ちますが、前年8月比−36%は季節要因では説明がつきません。同じ1〜8月で各年を比べると、2026年の112,239件は記録的だった2025年(137,765件)を下回るだけでなく、2024年の同期間(113,269件)もわずかに下回ります。
ただし「暴落」と呼ぶのは正確ではありません。取引総額AED3,498億は2024年同期(AED3,322億)を上回っており、2025年という異常な高水準からの正常化と読むのが妥当です。そこに、次に述べる外部要因が重なりました。
取引が折れた3月に何があったか——中東情勢という外部要因
折れた時期がすべてを物語っています。1〜2月に17,000件台だった件数が3月に一段下がった直接のきっかけは、2026年2月28日に始まったイランをめぐる戦争です。米国・イスラエルによる対イラン攻撃への報復として、イランはUAEを含む湾岸諸国にミサイルとドローンを発射し、ドバイの市街地にも飛来物が落下しました。4月8日に停戦が成立し、UAEへの攻撃は5月の散発的な事案を最後に止まっていますが、米国・イラン間の停戦は7月に崩れ、緊張状態そのものは続いています。海外の買い手が「様子見」に回るには十分な状況です。
つまり今回の減速は、需要そのものが消えたのではなく、地政学的な外部ショックで買い手が一時的に手を止めたことが主因です。実際、停戦後の6〜7月は13,900〜14,100件台まで戻しており、最も低かった5月(10,279件)からは持ち直しています。8月の12,018件は例年の夏枯れが重なった数字で、秋以降の回復ペースが次の判断材料になります。以下の数字は、この前提で読んでください。
事実②:価格はまだ上がっている——ただし四半期で見ると反落
年間平均の単価は、2020年の底(AED916/sqft)から6年連続で上昇し、2026年はAED1,718。累計で+88%です。ただし上昇率は年を追うごとに縮んでいます。
| 2023年 | +14.2%(AED1,367) |
|---|---|
| 2024年 | +11.6%(AED1,526) |
| 2025年 | +8.4%(AED1,654) |
| 2026年(年初来平均) | +3.9%(AED1,718) |
そして四半期で見ると、2026年に入ってからの反落が現れます。アパートは2025年Q3のAED1,762をピークに、2026年Q1 1,749→Q2 1,714(ピーク比−2.7%)。ヴィラはピークAED1,526からQ1 1,434→Q2 1,403(ピーク比−8.1%)と、下げ幅はヴィラの方が大きくなっています。
ヴィラは2025年Q3に前期比+11.5%と急伸した後、2四半期続けて下げています。2025年後半の高値で契約した案件ほど、現在の実勢との差が開いている可能性があります。売主側の資料には年間平均の「+3.9%」が使われがちですが、直近2四半期の方向は逆です。「ドバイはまだ上がっている」と説明を受けたら、四半期の数字で確認してください。
「単価は上がるのに、件数は半減」のカラクリ
主要13コミュニティのアパートを、直近12ヶ月(2025年9月6日〜2026年9月5日)と前年同期で比べると、この構図がはっきりします。
| コミュニティ | 単価 AED/sqft | 単価 前年比 | 取引件数 | 件数 前年比 |
|---|---|---|---|---|
| Jumeirah Village Circle | 1,484 | +8% | 14,657 | −11% |
| Dubai South | 1,608 | −1% | 10,443 | +48% |
| Business Bay | 2,570 | +10% | 10,190 | −3% |
| Dubai Creek Harbour | 2,528 | +4% | 4,527 | +8% |
| Downtown Dubai | 3,102 | +11% | 3,211 | −24% |
| Dubai Marina | 2,149 | −1% | 2,834 | −51% |
| Dubai Hills Estate | 2,354 | +1% | 2,219 | −53% |
| Town Square | 1,536 | +18% | 2,169 | −2% |
| Palm Jumeirah | 3,466 | +27% | 1,341 | −11% |
| Damac Hills | 1,570 | +22% | 1,337 | +30% |
| Sobha Hartland | 2,045 | +3% | 1,168 | −4% |
| Emaar Beachfront | 3,639 | −12% | 469 | −50% |
アパートメント・一次+リセール合算・直近12ヶ月 vs 前年同期。出典:DXB Interact「Area Performance」(原データ DLD)2026年9月5日取得。取引の少ないPalm Jebel Aliは除外。
表の12エリア中、単価が前年比プラスなのは9エリア。一方で取引件数がプラスなのはDubai South(+48%)・Dubai Creek Harbour(+8%)・Damac Hills(+30%)の3エリアだけです。Dubai Marina、Dubai Hills Estate、Emaar Beachfrontでは取引が半減しています。
買い手が薄い中で、少数の成約が単価を決めている——これが「価格は維持、取引は半減」の正体です。単価の上昇を「需要の強さ」と読むのは、この局面では危険です。
売っているのは誰か——実現益AED379億(前年比+63%)
もう一つ見逃せない数字があります。2026年年初来のリセール(個人間の中古売買)の売却益合計はAED379億で、前年比+62.9%。取引は3割減っているのに、実現した利益は6割増えています。つまり、2021〜2023年に安く買った保有者が、いま利益を確定して売り抜けている構図です。
買い手側から見れば、直近の成約には「含み益を確定させたい売主」が多く含まれています。値引き交渉の余地は、この2年間で最も広がっている局面と言えます。
セグメント別:最も落ちたのはヴィラの一次販売
| セグメント | 2025年1〜8月 | 2026年1〜8月 | 増減 | 8月単月 前年比 |
|---|---|---|---|---|
| アパート・一次販売 | 73,585 | 66,804 | −9.2% | −41.2% |
| アパート・リセール | 32,184 | 23,409 | −27.3% | −21.9% |
| ヴィラ/TH・一次販売 | 17,117 | 9,631 | −43.7% | −39.2% |
| ヴィラ/TH・リセール | 8,472 | 5,938 | −29.9% | −23.6% |
住宅取引のみ。「一次販売」はデベロッパーからの初回販売(大半がオフプラン)、「リセール」は個人間の中古売買。出典:DXB Interact「Cycles — Monthly」(原データ DLD)。
最も持ちこたえているのはアパートの一次販売(−9.2%)、最も落ちているのはヴィラの一次販売(−43.7%)です。リセールはアパート・ヴィラとも約3割減で、8月単月では4セグメントすべてが前年比−20%以下でした。
一次販売の比率は住宅取引の72%まで上昇していますが、これは一次が増えたのではなく、リセールがより大きく減った結果です。竣工後すぐの転売益を前提にオフプランを買う計画は、いまの流動性では成立しにくくなっています。
対照的に、賃貸市場は動いている
売買と賃貸は逆の動きです。2026年1〜8月のEjari賃貸契約(フリーホールド地区・新規+更新)は289,208件で前年同期比+4.5%。8月単月は39,645件(前年同月比+11.7%)と、同じ月の売買件数の3倍以上です。
ただし賃料の中央値は、2025年8月のAED72,210に対し2026年8月はAED72,000とほぼ横ばい。契約は増えたのに賃料は止まった——「借り手はいるが、これ以上は払わない」段階に入ったということです。
新規契約プレミアムは21%→12%に縮小
ドバイでは更新時の賃料引き上げがRERA賃料指数で制限される一方、テナント入替時の新規契約には制限がかかりません。この差は「新規契約プレミアム」と呼ばれ、竣工直後から新規賃料で貸せるオフプラン投資の隠れた利点でした。2026年のアパートでは、このプレミアムが2月の+21.4%から8月の+12.0%へ半減しています。新規契約の賃料中央値がAED68,000→64,722と下がる一方、更新契約はAED56,000→57,791と上昇基調にあるためです。
新規賃料は「いま借り手がいくら払うか」を直接反映します。それが下がっているという事実は、賃料の天井が見え始めている最も重要なシグナルです。デベロッパーの資料に記載された想定賃料が、2026年前半の新規契約水準を前提にしていないか、確認する価値があります。
いま日本人投資家が押さえるべき4つの判断軸
①「年間」ではなく「四半期」で価格を確認する
年間平均の+3.9%は事実ですが、2026年Q2はアパート−2.0%・ヴィラ−2.2%(前期比)です。特にヴィラは2025年Q3の急伸分(+11.5%)をほぼ吐き出しつつあります。検討中の物件のエリアについて、直近2四半期の単価の方向を必ず確認してください。
②「単価が上がっているエリア」より「件数が保たれているエリア」を見る
直近3ヶ月(2026年6月6日〜9月5日)で取引件数を前期比で増やしたのは、主要13エリア中Dubai Southだけ(+87%・ただし一次販売中心)。7エリアは−40%以上の減少です。単価が上がったエリアでも、その価格で成約している件数は前期の半分前後しかありません。検討中のエリアの直近3ヶ月の成約件数を、前期・前年と並べて見てください。
③ 売却想定期間を従来の2倍で見積もる
リセール取引が約3割減の環境では、売却想定期間を従来の2倍(目安6〜12ヶ月)で見積もっておくのが現実的です。数年内に日本で使う予定の資金(教育費・住宅購入など)や、売却期限が決まっている資金でのご購入は、いま特に慎重にご検討ください。一方で、現金取引が3分の2(67%)を占める市場構造は、下落局面での投げ売りを抑える要因でもあります。住宅ローンは件数−10%に対し実行額+12%・平均LTV75.7%と、「借りる人は減ったが大きく借りている」状態で、金利や査定の条件が変わればこの層の買い支えは弱くなります。
④ 賃料の「上昇」を当て込まず、「水準」で選ぶ
賃料中央値が横ばいに入った以上、購入時点の賃料で利回りが成立しない物件は、将来の賃料上昇で辻褄を合わせることができません。「竣工時にはもっと高く貸せる」という説明は、新規契約賃料が年初から下がっている現状では根拠が弱くなっています。
エリア別:利回り×価格モメンタムの4分類
主要コミュニティのアパートを、リセール(中古)ベースのグロス利回りと直近3ヶ月の単価の方向で4つに分けたものです。利回りはDXB Interactの算出値で、サービスチャージ等の控除前です。
| A|高利回り × 単価上昇 | Dubai South 8.3%/+8%、Dubai Marina 5.9%/+12% |
|---|---|
| B|高利回り × 単価横ばい〜軟化(インカム狙いの拾い場) | JVC 7.3%/−6%、Business Bay 6.8%/−7%、Damac Hills 6.3%/0%、Sobha Hartland 6.1%/−1%、Town Square 5.9%/−5% |
| C|低利回り × 単価上昇(値上がり期待が価格に織り込み済み) | Dubai Creek Harbour 5.3%/+1%、Emaar Beachfront 4.6%/+4%、Palm Jumeirah 4.4%/+1% |
| D|低利回り × 単価横ばい〜軟化(急ぐ理由がない) | Dubai Hills Estate 5.7%/0%、Downtown Dubai 4.9%/−2% |
Dubai Southは主要エリアで最も高い利回りですが、今後の供給が37,020戸(販売済62%)と主要エリアで2番目に多く、取引の大半が一次販売である点がこの利回りの裏側にあるリスクです。JVCは供給38,269戸と最多。一方、Sobha Hartland・Dubai Creek Harbour・Dubai Marinaは供給が年間取引の1.4〜1.9年分と相対的に薄く、竣工集中による賃料・中古価格の押し下げを受けにくい構造です。
なお、グロス利回りからは年間サービスチャージ(目安10〜25 AED/sqft)、管理委託手数料(賃料の5〜8%)、空室期間などが差し引かれます。グロス7%の物件でネット5%前後が一つの目安です。また賃貸契約の63%がスタジオと1ベッドに集中しており、借り手の母数が最も厚いのは小型ユニットです。
それでも、いま利益を狙える物件はある——「選定の時期」の考え方
ここまでの数字はリスクの開示ですが、当社の結論は「買うな」ではありません。市場全体が押し上げられる時期が終わり、物件を選ぶ力で結果が分かれる「選定の時期」に入ったというのが正確な表現です。むしろ、いまの環境だからこそ利益を狙える条件がいくつか揃っています。
- 中古(リセール)で狙う:含み益を確定したい売主が増え、値引き交渉の余地はこの2年で最大です。賃貸需要の厚いエリアの小型ユニットを実勢より安く仕入れられれば、購入時点で利回りが成立し、市場が戻った局面での売却益も狙えます。
- オフプラン(一次販売)で狙う:新規契約プレミアム(+12%)と一次・中古の単価差の縮小は、裏を返せば「割高な新築を高値づかみするリスク」が下がったということです。供給が薄いエリア(年間取引の1.5年分前後)で、竣工時期が周辺と重ならないプロジェクトを選べば、竣工時の中古実勢に対する値上がり余地は、縮小しつつも残ります。
- 売却(出口)で利益を確定する:取引が細っている中でも、Dubai South(+48%)・Dubai Creek Harbour(+8%)・Damac Hills(+30%)のように全体の件数が伸びているエリアや、中古取引に限れば前年比プラスのSobha Hartland(+11%)・Town Square(+10%)のようなエリアはあり、こうしたエリアの物件はいまも買い手が付いています。出口が取れるエリアを最初から選ぶことが、いまの市場でリセール時の利益を確定する近道です。
具体的にどのプロジェクト・どの物件がこの条件を満たすかは、時期と予算によって変わります。当社では上記のデータをもとに個別に候補をご提案していますので、詳しくはお気軽にお問い合わせください。
結論:「選べば上がる」から「選ぶ力で差がつく」へ
2026年9月時点のドバイは、「価格は高止まり・取引は中東情勢の影響で一時的に細い・賃貸は動くが賃料は伸びない」市場です。1年前の「選べば上がる市場」から、「選ぶ力で結果が分かれる市場」へ一歩進みました。立場別に整理すると次の通りです。
- これから買う人:単価より件数を見る。含み益を確定したい売主が多い今は交渉余地が広く、購入時点で利回りが成立し出口の取れるエリアを選べば、仕込みに向いた局面です。
- 売却を検討中の人:特にヴィラは、価格設定を直近の実勢に合わせてください。年間平均の+3.9%を根拠に値付けすると、6〜12ヶ月動かない可能性があります。
- 保有中の人:賃貸需要は堅調(契約件数+4.5%)で、急いで売る局面ではありません。ただし賃料上昇は見込まず、更新時の賃料はRERA賃料指数で確認を。
当社では、DLDの登記データをもとに月次で更新する市場分析と、個別エリアの比較分析(CMA)をもとに、購入・売却・保有のご相談を承っています。「いま利益を狙える物件はどれか」「この物件は買うべきか」「いくらで売り出すべきか」といった具体的なご相談は、LINEまたはお問い合わせフォームからお気軽にどうぞ。
よくある質問
ドバイの不動産価格は2026年に下落していますか?
年間平均の単価は前年比+3.9%とプラスですが、四半期ベースではアパートが2025年Q3のピーク比−2.7%、ヴィラが−8.1%と反落しています。取引件数は2026年8月に前年同月比−36%。「価格は高止まり、取引は細る」局面です。
取引件数が減っている原因は何ですか?
直接のきっかけは2026年2月28日に始まったイランをめぐる戦争です。UAEにもミサイル・ドローンが飛来し、海外の買い手が様子見に回ったため、1〜2月に17,000件台だった取引は3月以降一段下がりました(4月8日に停戦、ただし米・イラン間の停戦は7月に崩れ緊張は継続)。これに、①単価が高水準まで上がり買い手が慎重になっていたこと、②2021〜23年に購入した層が利益確定の売却に回っていること(年初来の実現益AED379億・+63%)、③個人間のリセールが一次販売より大きく減っていること(アパート−27%・ヴィラ−30%)が重なっています。
今はドバイ不動産の買い時ですか?
「何を買っても上がる時期」ではありませんが、選べる方にとっては仕込みに向いた時期です。売主側の利益確定売りが多く交渉余地が広いうえ、購入時点の賃料で利回りが成立する物件や、供給が薄く出口の取れるエリアの物件であれば、市場が戻った局面での売却益も狙えます。オフプランも、竣工時期が周辺と重ならないプロジェクトを選べば値上がり余地は残ります。一方、短期の転売だけを狙う目的には向きません。具体的な候補はお問い合わせください。
賃貸に出した場合、賃料はまだ上がりますか?
上昇を前提にしない方が安全です。ドバイ全体の賃料中央値は2026年8月にAED72,000と前年同月比ほぼ横ばいで、新規契約の賃料は2月のAED68,000から8月のAED64,722へ下がっています。一方で賃貸契約の件数は1〜8月で+4.5%と需要自体は堅調です。
オフプラン(一次販売)はまだ有利ですか?
優位は残っていますが縮小しています。一次販売の単価は中古より+12%高く(2021年の+28%から縮小)、竣工時に中古実勢へ追いつく「値上がり余地」は以前より小さくなっています。新規契約プレミアムも+21%から+12%へ半減しました。JVC(38,269戸)やDubai South(37,020戸)など供給が集中するエリアでは、竣工時期の重なりに注意が必要です。
日本から投資する場合、最も注意すべき点は何ですか?
出口です。売却期限が決まっている資金での購入は避け、売却期間を6〜12ヶ月で見積もってください。また円建てで見た損益は為替で大きく変動します。検討中のエリアの直近3ヶ月の成約件数と、購入時点の賃料で成立する利回りを確認することをお勧めします。
本記事は2026年9月13日時点の公開情報(DXB Interact集計によるドバイ土地局〈DLD〉登記データおよびEjari賃貸契約データ〈2026年9月5日取得〉、ならびに中東情勢に関する各種報道)に基づく一般的な情報提供であり、特定の投資の勧誘や法務・税務助言ではありません。エリア別の数値はDXB Interactの主要コミュニティ区分に限られ、取引件数の少ないエリアでは1件の成約で大きく振れます。利回りはグロス(表面)で、サービスチャージ・管理費・空室等は控除していません。市場データは予告なく更新されるため、最終判断の前に必ず最新情報をご確認ください。